
尊龙凯时(中国)官方网站杠杆资金对科技干线的追捧抓续升温-尊龙时凯集团 · 抖圈品牌中心 智能数字化服务
A股两融余额迈过了一个新的整数关隘。
数据暴露,为止6月23日,A股两融余额达到30009.71亿元,初次冲突3万亿元。这是继本年5月融资余额冲突2.8万亿元后,场内杠杆资金再次给出的强信号。
最新数据同期暴露,6月23日两融余额占A股流畅市值比例为2.83%,低于历史峰值,但已处于924行情以来较高水平;两融交游额占A股成交额比例为10.25%,相通低于历史峰值,合座仍在相对合理区间。另一个更能体现活跃度的数据是,有融资融券欠债的投资者占比已达24.56%,户均融资余额约146万元,均处于924以来较高水平。
这意味着,现时两融市集的中枢矛盾并非单纯的“杠杆过高”,而是“参与度较着升温、结构性加仓高度勾通、券商信用业务畛域连续延迟”。
值得暖和的是,自4月以来,杠杆资金对科技干线的追捧就抓续升温,尤其是对硬件设立、半导体和算力AI产业链的勾通下注,融资净买入资金险些一齐流向了这些板块,6月这种趋势仍在延续,以致勾通度更甚,6月以来,硬件设立和半导体行业的融资净买入额占总融资净买入额已达95%。
3万亿畛域新高,但杠杆率仍低于历史峰值
判断杠杆水平是否过高,不成只看余额充足值,更要看它与市集容量、交游活跃度和投资者参与度的关联。
这一逻辑在本次3万亿元节点上仍然适用。A股总市值、流畅市值、两融标的数目与十年前比较已大幅扩容,场内杠杆资金的承载空间较着不同。此前在两融余额冲突2.8万亿元时,融资余额占流畅市值比例约为2.6%,而2015年历史峰值一度达到4.72%。如今这一比例升至2.83%,阐发杠杆资金旯旮连续抬升,但距离历史极点水平仍有距离。
交游端也呈现近似特征。6月23日两融交游额占A股成交额10.25%,标明融资资金也曾深度参与市集订价,尤其是在热门赛说念中存在较着助推作用。但这一比例并未冲突历史高位,更多体现为活跃度抬升。
投资者参与度上,欠债投资者占比达到24.56%,户均融资余额约146万元,阐发融资客数目、使用频率和单户畛域皆在上涨。换句话说,两融余额冲突3万亿元,不仅仅存量资金举高后的收尾,亦然融资交游再行成为部分活跃资金主流器具的体现。
融资资金买什么?科技硬件仍是主战场
从资金流向看,6月以来融资资金并不是均匀铺开,而是连续沿着科技硬件干线勾通要紧。6月以来,融资余额增长880亿,其中有70%流向了硬件设立行业。
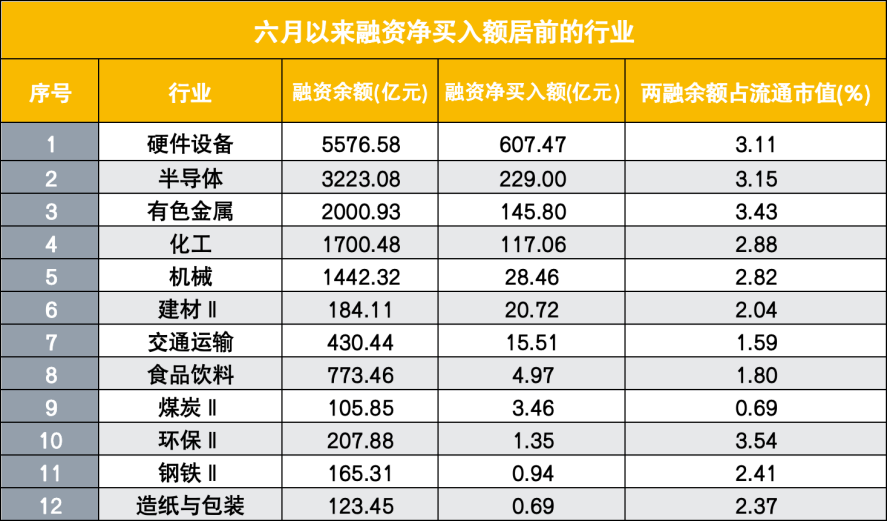
Wind数据暴露,6月以来融资净买入额居前的行业主要勾通在硬件设立和半导体。其中,硬件设立融资净买入额约607.47亿元,半导体约229亿元,有色金属约145.8亿元,化工约117.06亿元。硬件设立、半导体所有净买入畛域也曾卓越836亿元,成为融资资金最勾通的方针。
历史上,两融资金的决骤时时与科技股的大涨相伴而行。背后的逻辑并不复杂,科技股弹性大,波动剧烈,恰是杠杆资金偏好的博弈标的,这一次也不例外。
自4月以来,杠杆资金对科技干线的追捧抓续升温,4月、5月融资资金加仓科技尤其是硬件设立的趋势也曾较为较着,插足6月后这一特征仍在延续。也等于说,本轮两融余额冲突3万亿元,是杠杆资金围绕AI硬件、半导体和算力产业链进行高勾通度下注,科技成长仍是现时融资资金最中枢的要紧方针,这种极致行情相配值得暖和。
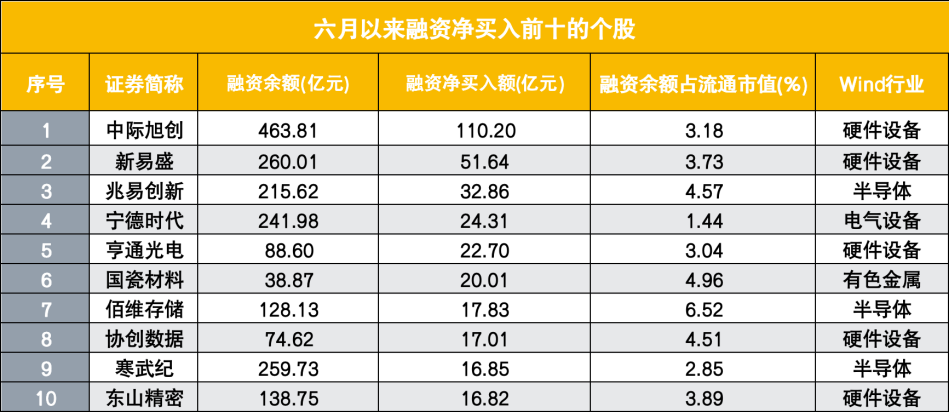
个股层面,融资客的偏好也相配了了。6月以来,中际旭创融资净买入额约110.20亿元,断层起程点;新易盛净买入约51.64亿元,兆易翻新约32.86亿元,宁德时期约24.31亿元,亨通光电约22.70亿元,国瓷材料、佰维存储、协创数据、寒武纪、东山精密也插足净买入前方。
这一组并吞不生疏。早在5月咱们就曾提到,杠杆资金加仓方针高度贴合科技行情,尤其偏向半导体、算力、光模块、硬件设立等高弹性板块。最新数据阐发,插足6月后,这条干线并未落潮,融资资金仍在用杠杆强化市集最强叙事。
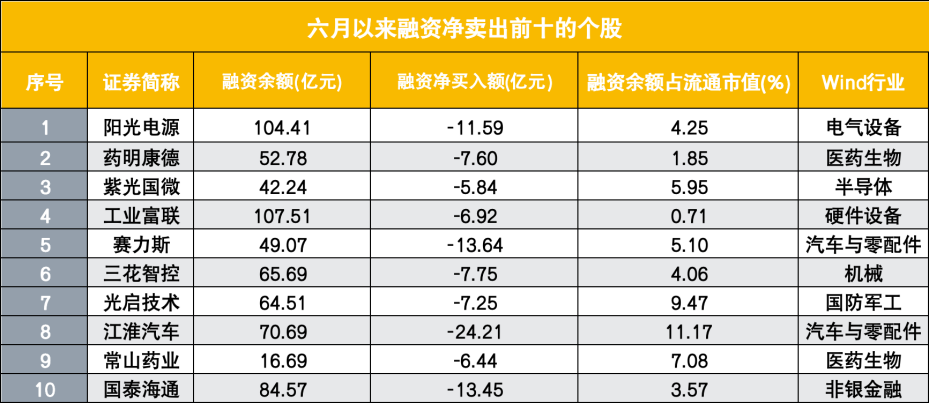
与此同期,融资净卖出端也响应出资金在高下切和拥堵交游中的养息。6月以来,江淮汽车、赛力斯、国泰海通、阳光电源、三花智控、药明康德、光启期间、工业富联、常山药业、紫光国微等个股融资净卖出居前。其中既有前期热门赛说念股,也有券商、医药和新动力方针个股,暴露杠杆资金并非只增不减,而是在结构性行情中快速切换。
保证金比例上调后,杠杆资金被系上安全带
本年以来,两融市集的另一个紧要布景,是融资保证金比例再行上调至100%。岁首,沪深北三大交游所同步将投资者融资买入证券时的融资保证金最低比例从80%擢升至100%,并于1月19日精采实验。财联社此前在谈论报说念中将其概述为逆周期转化的“转化阀”,不是篡改市集方针的方针盘,而是在杠杆资金升温时裁减新增融资杠杆倍数。
这一战略后果在数据中也曾体现。保证金比例上调后,融资余额增速一度放缓,单日融资买入额和融资买入额占成交额比例也从高位回落。如今两融余额仍冲突3万亿元,阐发市集融资需求委果存在,但新增融资的杠杆倍数已被压低。
与此同期,券商风控机制也在前移。5月以来,部分券商新增或强化115%驾驭的即时平仓线、焦躁平仓线、提前追保线等方针,压缩极点行情下的风险解决时分,防守快速下落中出现穿仓风险。
因此,本轮两融延迟更像是在更严格风控框架下的畛域增长。余额翻新高虽然响应风险偏好抬升,但保证金比例、守护担保比例、平仓线和券商里面授信经管,正在共同篡改两融业务的风险弧线。
券商仍要修起“增量不增收”
对券商来说,两融余额冲突3万亿元无疑是信用业务的利好,但它并毋庸然升沉为利润的同步高增。
财联社记者此前也曾不雅察到,券商两融业务正在出现“增量不增收”的特征。2025年市集回暖后,全市集两融余额稳步攀升,洞开信用账户的投资者数目也抓续加多,多家券商融出资金畛域大幅增长,但融资融券利息收入增幅较着过期于畛域增速。中枢原因在于融资利率抓续下行,头部券商之间廉价竞争加重。
这一矛盾在3万亿元时期可能愈加杰出。余额越高,券商对净成本、流动性、风控系统和客户分层经管的条款越高;但若是融资利率连续下探,畛域延迟带来的收入弹性会被压缩。
